domingo, 29 de agosto de 2021

 Esse Blog comemorou 12 anos de existência, iniciou em 2009 quando comecei a graduação em Administração de Empresas, grandes temas, projetos e estratégias me fascinam, com isso objetivo desse blog é trazer conteúdos administrativos e contábeis.


domingo, 19 de abril de 2020

Declaração de Imposto de Renda - fique por dentro de tudo

     Saiba tudo sobre a Declaração de Imposto de Renda, facilmente, com suporte e de foma econômica. Para todos os tipos de profissionais.


     Grande quantidade de pessoas são obrigados a declarar o IRPF (Imposto de Renda Pessoa Física) ou seja, informar com detalhes todos seus rendimentos, patrimônio, e movimentações importantes na vigência de um ano. Nesse caso, como estamos em 2020, declaramos as informações de 2019.
     Para quem não é obrigado a declarar, pode realizar também, pois é uma forma de comprovação de renda importante, pois tudo que declara é passível de fiscalização pela Receita Federal. Portando quem tem dificuldade de ter uma comprovação de renda formal e algumas vezes o recurso é pagar algum profissional ou até mesmo ficar sem, a declaração de imposto de renda é uma excelente opção para as pessoas que não entram na obrigatoriedade de declaração.
     Saiba quem é obrigado a declarar:

CritériosCondições
Rendimentos tributáveisRecebeu rendimentos tributáveis (como salários e aluguéis) cuja soma anual foi superior a 28.559,70 reais;
Rendimentos isentosRecebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte (como indenizações trabalhistas, caderneta de poupança ou doações) em valor superior a 40 mil reais;
Ganhos de capital (lucro)Obteve, em qualquer mês, lucro na venda de bens ou direitos sujeitos à incidência de imposto de renda, como imóveis vendidos com lucro;
BolsaRealizou operações em bolsas de valores, de mercadorias, de futuros e assemelhadas (por exemplo, comprou ou vendeu ações na bolsa);
Venda de imóvel com isenção de imposto sobre ganho de capitalOptou pela isenção do IR incidente sobre o ganho de capital recebido na venda de imóveis residenciais cujo valor resultante da venda tenha sido aplicado na aquisição de imóveis residenciais localizados no país no prazo de 180 dias, contados a partir da data de celebração do contrato de venda ? por mais que haja a isenção, esse tipo de transação deve ser declarado.
Bens e direitosTinha, em 31 de dezembro de 2019, a posse ou a propriedade de bens ou direitos, inclusive terra nua, de valor total superior a 300 mil reais (por exemplo, um imóvel de 500 mil reais, ou ações no valor de 400 mil reais);
Atividade ruralObteve receita bruta em valor superior a 142.798,50 reais com atividade rural; ou quem pretende compensar, no ano-calendário de 2018 ou posteriores, prejuízos com atividade rural em anos anteriores ou no próprio ano-calendário de 2019.
     Quanto ao prazo, normalmente é até 30/04. Mas esse ano de 2020 devido a situação de pandemia que o país e o mundo passa, foi prorrogado para 30/06/2020. Portanto no mês de Junho encerra o prazo para declaração.
    A multa para quem não realizar ou realizar fora do prazo é de 1% ao mês-calendário ou fração de atraso, com valor mínimo de R$ 165,74 e o máximo de 20% do Imposto de Renda devido para esses casos
     Portando se você enquadra no perfil de obrigatoriedade de declarar o imposto de renda realize com um profissional que tenha experiência, pois não corra o risco de faltar ou passar informações.
     Para quem não se enquadra no perfil, é recomendado realizar para ter uma comprovação de renda e patrimônio detalhada, para ter uma noção, caso alguém precise de uma comprovação de renda, o Contador é o profissional capaz e autorizador a realizar. Os valores para realizar o Decore são variados, mas em média se paga R$ 400,00 para conseguir.

    Você deseja saber em detalhes como declarar um imposto de renda ?
    Criar sua própria declaração com sucesso e não correr o risco de ser multado (multa mínima, seja com erro, fora do prazo ou não declarar: R$ 165,74)
     Ter uma renda extra, realizando declarações para várias pessoas nesse período, arrecadando uma boa grana a parte.
     São vários exemplos de pessoas com sucesso após realização de um curso online, no valor atual de apenas R$ 59,90
     O curso também inclui técnicas para você conseguir clientes para realizar declarações e garantir sua grana extra.
     Além disso, você terá suporte via Whatsapp com o criador do curso para tirar qualquer dúvida sobre o curso e sobre as declarações.
     Curso 100 % atualizado. Para qualquer pessoa, não é exigido formação acadêmica.

Clique aqui para saber todos detalhes para você iniciar seu aprendizado e iniciar seu processo para saber de uma vez por todas, como declarar imposto de renda.

     Bônus:
     - Você terá direito a revisões de até declarações, ou seja, o consultor, criador do curso irá revisar as declarações realizados por você e dará sugestões de melhorias;
     - Apostilas, planilhas e materiais adicionais;
     - Suporte online por whatsapp;
     - Youtube e Whatsapp marketing, formas de você divulgar seu trabalho pelas redes sociais;
     - Cartão digital virtual.


 Invista como a Roberta, clique aqui e saiba todas as características e benefícios do curso

 O Yvens Henrique já está ganhando uma boa renda com o curso, clique aqui e veja tudo que você terá

Acesse e realize o treinamento de qualquer região, qualquer cidade.
Requisito para curso é apenas ter acesso a internet e celular ou computador.

Deseja tirar dúvidas sobre o curso, entre em contato nos comentários desse blog. 
E-mail: fernandoapmartins@yahoo.com.br
Instagran: fernandoadm86 - Facebook: fernandopinheiro1740
Linkedin: fernando-antonio-pinheiro-martins


terça-feira, 12 de junho de 2018

Notas do MEC - Saiba Consultar e Entender cada tipo.

Como consultar notas dos cursos pelo MEC?

Escolher uma faculdade, apesar de ser um momento muito festejado, nem sempre é a coisa mais fácil do mundo. Isso porque será essa a instituição responsável pela sua formação profissional, e isso mudará o rumo da sua vida! Portanto, todo cuidado é pouco.
No Brasil, sempre que um novo curso de ensino superior é aberto, a instituição de ensino precisa comunicar o Ministério da Educação. Sendo assim, o MEC atua como um “órgão regulador” que avalia cada curso e diz quais deles estão aptos ou não a funcionar de acordo com o seu controle de qualidade.
Caso o seu curso não tenha autorização do MEC, você provavelmente não contará com muita credibilidade na hora de procurar um novo emprego… E isso é um desastre!
Os cursos aprovados pelo MEC ficam disponíveis para consulta através da internet. Veja a seguir o passo a passo para consultar as notas dadas pelo Ministério da Educação aos cursos superiores:

Acesse o Portal do MEC

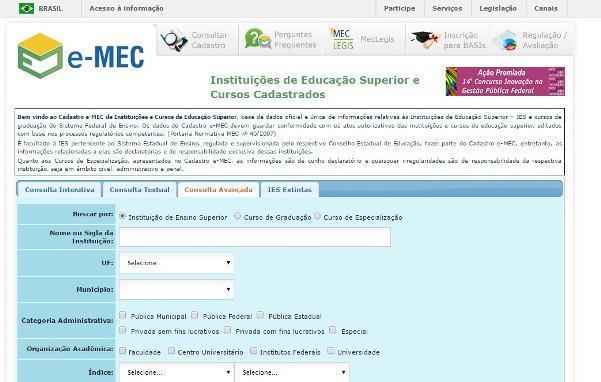
Área de pesquisa avançada do e-MEC. (Foto: Divulgação)
Acesse o site oficial do MEC e escolha qual o estado da instituição de ensino. Depois disso, dois quadros aparecerão em sua tela solicitando o curso e a cidade de sua preferência.
Digamos que você marque “Administração” e “Campinas – SP”. Imediatamente, no terceiro quadro que vem logo abaixo, estarão listadas todas as instituições credenciadas pelo MEC que oferecem aquele curso naquela cidade.
É assim que você conseguirá fugir de furadas e saber exatamente quais são as instituições e cursos que estão aprovados pelo controle de qualidade do MEC.

Consulte a nota da faculdade ou do curso

Agora que você já encontrou sua instituição e curso escolhido no portal do MEC, pode ficar mais tranquilo, mas ainda não é hora de descansar! Chegou o momento de conferirmos o passo a passo para checar qual a pontuação dada pelo Ministério da Educação ao curso escolhido por você. Para fazer isso, é muito simples.
No terceiro quadro, aquele que vem abaixo com o nome das instituições, você clicará no nome da faculdade ou centro universitário pretendido. Fazendo isso, uma ficha completa com informações aparecerá na tela.

A partir daí é só rolar a tela até o quadro “índices” e conferir a nota daquele curso de acordo com as pontuações fornecidas pelo MEC. Fácil, não?


Saiba o que é o Enade, o IDD e o CPC e como usá-los para escolher a faculdade


O conceito Enade (Exame Nacional de Desempenho de Estudantes), o IDD (Indicador de Diferença dentre os Desempenhos Observado e Esperado) e o CPC (Conceito Preliminar de Curso), além de um monte de siglas estranhas, são bons indicadores na escolha da faculdade.

 Como foi o desempenho do seu curso no Enade? Conte para nós

"Com cada um deles, o estudante pode ter uma opinião diferente sobre os cursos", diz Reynaldo Fernandes, presidente do Inep (Instituto Nacional de Estudos e Pesquisas Educacionais Anísio Teixeira), que elabora os índices.

Confira o que cada um deles significa:

Conceito Enade - leva em conta apenas a nota dos concluintes nos cursos de graduação, no Enade. "Ele mostra qual curso forma profissionais mais bem preparados. É muito importante de analisá-lo", diz Fernandes.

O Enade é aplicado todos os anos a parte das graduações do país. Cada curso é avaliado a cada três anos. Ou seja, se o exame para matemática ocorreu em 2008, ele só será repetido em 2011.

IDD - O Enade não distingue se os alunos saem bem da faculdade porque já eram bons antes de entrar ou se a instituição ofereceu um ensino de qualidade. Para tentar descobrir o quanto a instituição de ensino ajudou o universitário, foi criado o IDD.

"O IDD tenta isolar o efeito do ingresso do aluno. Mostra o quanto a faculdade acrescenta aos estudantes", afirma Fernandes.

CPC - O CPC já é um indicador com mais variáveis. Ele leva em conta a formação dos alunos, o IDD e dados sobre o corpo docente, a infraestrutura e as práticas pedagógicas da instituição de ensino. Veja como é sua composição.


  • 30% - IDD (Indicador de Diferença entre os Desempenhos Observado e Esperado), que mostra o quanto o aluno aprendeu na faculdade;
  • 15% - nota dos ingressantes;
  • 15% - nota dos concluintes;
  • 20% - proporção de professores com doutorado;
  • 5% - proporção de professores com mestrado;
  • 5% - regime de trabalho dos professores (dedicação parcial ou integral);
  • 5% - boa infraestrutura, de acordo com a opinião dos alunos;
  • 5% - boa organização didático-pedagógica, segundo a opinião dos estudantes.
  • segunda-feira, 28 de maio de 2018

    Tipos e Modelos de Currículo


    Primeira função de um currículo é instigar o recrutador para uma conversa pessoal (entrevista de emprego)
    Segunda é servir como roteiro na entrevista ou conversa pessoal
    Em qualquer um desses momentos o currículo pode abrir ou fechar as portas.
      Atenção total para erros gramaticais, digitação, formatação.
      Não mentir no currículo pois entrevistador provavelmente descobrirá e irá perder sua chance.
      Ideal deixar alguns pontos positivos para surpreender na entrevista.

    Abaixo seguem alguns tipos de currículos relacionados a cada perfil profissional.

    01 - Modelo para estudantes
    https://drive.google.com/file/d/1i2huiTz6KI8k1KpFRU9SNT8gCnuhk9gA/view?usp=sharing


    02 - Modelo para estagiários
    https://drive.google.com/open?id=1DivsMQvZ8L5wNaALl7WwjZa1vY21BFJ2


    03 - Modelo para trainees

    https://drive.google.com/open?id=16-wYJG3kHwiemYTAbMpbqrNX8Oy0DmFN


    04 - Modelo para iniciantes

    https://drive.google.com/open?id=10tU8KNWDr__4byZfhP9gTU-BV56I14Cx


    05 - Modelo para Analistas

    https://drive.google.com/open?id=14tatRL0z6lntFUBNOSSFtQuv9wT3srsY

    06 - Especialista ou Gestor Jr.

    https://drive.google.com/open?id=1-9vFnBadivo26ed080PMbz97q8VQVQvA

    07 - Gerente

    https://drive.google.com/open?id=1Rh9vystoQM3_5wNXWLtjvi0NXL0QeQFz


    08 - Modelo Gerente e Diretor

    https://drive.google.com/open?id=1Gjcm5A5us9hKf-TMLm0nUbOnaMoRQSvW


    09 - Modelos profissionais com muita experiência.

    https://drive.google.com/open?id=1T1TsXOgTmV5P95yIGZPMLGw_v5kaud05


    10 - Modelo CEO

    https://drive.google.com/open?id=1X_IsG02yTPTtR2kLLwf2AlqEBmlGDi3f

    11 - Modelo Acadêmico

    https://drive.google.com/open?id=1bQZ9TFsNYhie4T_ClVn5Nmj7yzQPrEhv


    Modelos Extras:

    Modelo Estagiário ou Trainee
    https://drive.google.com/open?id=1QcSiklj8RmR0tz-abuq02NXA63pK9419

    Inicio de Carreira
    https://drive.google.com/open?id=1CQ2-tZ6-mWQxE5aeP4ZbSoG2zMOyey86

    Gerente e Diretor
    https://drive.google.com/open?id=1JjIyFejQ7A8Uc3R3kHXMIKZODx8HmV2F

    CEO
    https://drive.google.com/open?id=1K6fPmyYTDssvlzLjTbIZj4tvnObLJ1C9

    terça-feira, 16 de janeiro de 2018

    Introdução - Comentários e sugestões de Relatórios de Auditoria

    Introdução - Comentários e sugestões de Relatórios de Auditoria, 
    exemplos práticos do curso Auditoria e Perícia Contábil.

     Organização e Controles


    PARECERES DE AUDITORIA - EXEMPLO PRÁTICO DO CURSO DE AUDITORIA E PERÍCIA CONTÁBIL

    AUDITORIA EXTERNA – PARECERES

    Breve conceito – Auditoria externa é uma ramificação da contabilidade que dentre seus objetivos
    esta a análise das demonstrações contábeis/financeiras da empresa auditada.
    Por meio das análises de tais demonstrações, das quais se pode citar: DMPL – Demonstração das
    Mutações do Patrimônio Líquido; DFC – Demonstração do Fluxo de Caixa; Notas Explicativas,
    etc... Ao final dos trabalhos o auditor expressa sua opinião através de um parecer que pode ser
    exprimido de quatro formas, a saber:

    Introdução:

    A emissão do parecer reflete o entendimento do auditor acerca dos dados em exame, de uma forma
    padrão e resumida que dê, aos leitores, em geral, uma noção exata dos trabalhos que realizou e o
    que concluiu.
    Divisão do parecer de auditoria:
    O parecer do auditor, em condições normais, contém três parágrafos:
    1o parágrafo: determina e referencia o propósito de trabalho do auditor e a responsabilidade por ele
    assumida.
    2o parágrafo: determina a abrangência do trabalho de auditoria e a forma pelo qual o trabalho foi
    direcionado.
    3o parágrafo: determina a opinião do auditor sobre o trabalho realizado.
    Primeiro parágrafo:
    É denominado de parágrafo de introdução, em que o auditor identifica o objeto do trabalho, no caso
    as demonstrações financeiras em exame que, via de regra, são comparativos de 2 anos, e a empresa
    à qual o auditor se refere. O modelo recomendado pela Resolução CFC no 820, de 17/12/1997,
    revogado pela Resolução no 1.203/09, contempla a seguinte redação:
    (1) Examinamos os balanços patrimoniais da empresa ABC levantados em 31 de dezembro de
    19XX e 19XX, e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e
    das origens e aplicações de recursos correspondentes aos exercícios findos naquelas datas,
    elaboradas sob a responsabilidade de sua administração. Nossa responsabilidade é a de expressar
    uma opinião sobre essas demonstrações contábeis.
    Segundo parágrafo:
    É determinado de parágrafo de extensão do trabalho do auditor referenciado principalmente pela
    obediência às normas de auditoria, codificadas pela Norma Brasileira de Contabilidade NBCT -11.
    O modelo recomendado pela Resolução CFC no 820 contempla a seguinte redação:
    (2) Nossos exames foram conduzidos de acordo com as normas de auditoria e compreenderam: (a)
    o planejamento dos trabalhos, considerando a relevância dos saldos, o volume de transações e o
    sistema contábil e de controles internos da entidade; (b) a constatação, com base em testes, das
    evidências e dos registros que suportam os valores e as afirmações contábeis divulgados; e (c) a
    avaliação das práticas e das estimativas contábeis mais representativas adotadas pela administração
    da entidade, bem como da apresentação das demonstrações contábeis tomadas em conjunto.


    Terceiro parágrafo:
    É determinado de parágrafo da opinião do auditor quanto às demonstrações financeiras examinadas
    e descritas no primeiro parágrafo do parecer. O modelo recomendado pela Resolução CFC no 820
    contempla a seguinte redação:
    (3) Em nossa opinião, as demonstrações contábeis acima referidas representam adequadamente, em
    todos os aspectos relevantes, a posição patrimonial e financeira da empresa ABC em 31 de
    dezembro de 19XX e de 19XX, o resultado de suas operações, as mutações de seu patrimônio
    líquido e as origens e aplicações de seus recursos referentes aos exercícios findos naquelas datas, de
    acordo com os Princípios Fundamentais de Contabilidade.
    Classificação do parecer de auditoria:
    As normas do parecer dos auditores independentes determinados pela Resolução CFC no 820, de
    17/12/97, revogada pela Resolução no 1.203/09, indicam que o parecer classifica-se, segundo a
    natureza da opinião que contém, em:

    Parecer sem ressalva; Parecer com ressalva.
    Parecer adverso; Parecer com abstenção de opinião
    Como se contempla da classificação determinada pela Resolução do Conselho Federal de
    Contabilidade, ou o auditor concorda com as demonstrações financeiras e emite um parecer sem
    ressalva, de integral concordância em relação às mesmas, ou determina sua discordância com base
    em informações factuais e as expõe por intermédio de sua opinião.
    Tipos de parecer de auditoria
    Parecer sem ressalva
    O parecer sem ressalva é emitido quando as demonstrações financeiras da empresa examinadas pelo
    auditor representam adequadamente a posição patrimonial e financeira e o resultado das operações
    de acordo com os princípios fundamentais de contabilidade. O parecer sem ressalva indica que o
    auditor está convencido de que as demonstrações financeiras foram elaboradas consoante a Normas
    Brasileiras de Contabilidade e a legislação específica em todos os seus aspectos relevantes. O
    auditor, quando emite um parecer sem ressalva, afirma que não há efeitos relevantes que afetem a
    demonstração financeira, uma vez que foram estes avaliados e considerados não significativos em
    relação às demonstrações financeiras tomadas em conjunto.
    Parecer com ressalva
    O parecer com ressalva é emitido quando um ou mais de um valor nas demonstrações financeiras
    não refletem adequadamente a posição correta, de acordo com os princípios fundamentais de
    contabilidade, ou quando o auditor não consegue obter evidências adequadas que permitam a
    comprovação desses valores. Na redação da ressalva é recomendado o uso das seguintes expressões:
    "Com ressalva"; "Ressalvando"; "Exceto quanto"; "Com exceção de"; ou expressões similares. A
    utilização da expressão "Sujeito a" é considerada adequada apenas nos casos em que exista
    incerteza quanto ao resultado final de assunto pendente de definição.


    Modelo do parecer com ressalva, utilizando a expressão "exceto quanto":
    (Parágrafo adicional)
    De acordo com suas instruções, não solicitamos a nenhum cliente que confirmasse seus saldos,
    relativos a débitos acumulados de contas a receber. Como conseqüência, não expressamos opinião
    sobre as contas a receber acumuladas, no total de R$ 847.300, as quais, pelo seu montante, têm
    influência na determinação da posição patrimonial e financeira e na demonstração do resultado.
    (Parágrafo da opinião)
    Em nossa opinião, exceto quanto ao fato comentado no parágrafo anterior, as demonstrações
    financeiras...
    Modelo do parecer com ressalva, utilizando a expressão "sujeito a":
    (Parágrafo adicional ou inclusão em nota explicativa)
    A companhia está, atualmente, contestando certas incorreções no cálculo do imposto de renda que a
    Secretaria da Receita Federal arbitrou para os anos de 19X9 e 19XO no montante de R$ 500.000,
    excluídos de juros e correção monetária. O ponto de discórdia refere-se a decisões conflitantes
    emanadas da Secretaria da Receita Federal, sobre as quais poderão ampliar-se as discussões. Como
    conseqüência, é impossível determinar, nesta ocasião, o montante da dívida da companhia, se
    alguma, e nenhuma provisão foi constituída para atender a esse passivo contingente.
    (Parágrafo da opinião)
    Em nossa opinião, sujeitas a quaisquer ajustes nas demonstrações financeiras que possam advir da
    solução final da dívida de responsabilidade da empresa, relativa ao imposto de renda de exercícios
    anteriores, conforme exposto no parágrafo anterior (ou na nota explicativa), as demonstrações
    financeiras...
    Parecer adverso
    O parecer adverso é emitido quando o auditor verificar efeitos e condições que, em sua opinião,
    comprometem substancialmente as demonstrações financeiras examinadas, a ponto de não ser
    suficiente a simples ressalva no parecer. O parecer adverso exprime a opinião do auditor de que as
    demonstrações financeiras não representam adequadamente a posição patrimonial e financeira e/ou
    o resultado das operações e/ou as mutações patrimoniais, e/ou
    as origens e aplicação dos recursos de acordo com os princípios fundamentais de contabilidade.
    Nestas circunstâncias, uma abstenção de opinião não é considerada apropriada, uma vez que o
    auditor possui informações suficientes para declarar que, em sua opinião, as demonstrações
    financeiras não estão adequadamente apresentadas. Sempre que o auditor emitir um parecer
    adverso, é recomendável a explicação de todas as razões ponderáveis que o levaram a assim
    proceder, referindo-se, normalmente, ao parágrafo adicional, no qual ele descreve as circunstâncias.
    Exemplo do parecer adverso
    (Parágrafos adicionais)
    (3) No exercício de 19X2, a companhia deixou de contabilizar depreciações do imobilizado no
    montante aproximado de R$ 450.000. Desta forma, também não foi contabilizada a correção
    monetária que envolve o valor aproximado de R$ 225.000.
    (4) No exercício de 19X1, a companhia deixou de contabilizar em regime de competência o valor
    de R$ 850.000 relativos a juros sobre empréstimos, que foram reconhecidos neste exercício. Os
    juros devidos no exercício de 19X2, no valor de R$ 1.200.000 não foram contabilizados pela
    companhia neste exercício.
    (5) A companhia não procedeu à contabilização da amortização do ativo diferido, que, se calculada
    à taxa máxima permitida pela legislação do imposto de renda relativo ao exercício de 19X2, seria de
    R$ 720.000. Conseqüentemente, também não foi reconhecida a correção monetária sobre essa
    amortização no valor aproximado de R$ 360.000.
    (6) As atividades industriais não estão proporcionando resultados suficientes para a cobertura dos
    custos e despesas incorridos, principalmente dos encargos financeiros, e para a amortização do ativo
    diferido. Para a continuidade das atividades da companhia, é necessário aporte de recursos na forma
    de capital próprio.
    (Parágrafo da opinião)
    (7) Em nossa opinião, em decorrência do mencionado nos parágrafos 3 a 5 e sujeito aos possíveis
    efeitos relacionados ao disposto no parágrafo 6, as demonstrações financeiras acima referidas,
    tomadas em conjunto, não representam adequadamente a posição...
    Parecer com abstenção de opinião
    Quando o auditor não conseguir obter comprovação suficiente para fundamentar sua opinião sobre
    as demonstrações financeiras tomadas em conjunto, ele deve declarar que está impossibilitado de
    expressar sua opinião sobre estas. Como regra geral, esta impossibilidade de expressão de opinião
    do auditor é resultante dos seguintes aspectos:
    a) limitação imposta ao objetivo do exame;
    b) existência de fato que afete consideravelmente a posição patrimonial e financeira ou resultado
    das operações;
    c) existência de incerteza substancial em relação ao montante de um item, impedindo ao auditor a
    formação de opinião sobre as demonstrações financeiras tomadas em conjunto;
    d) preparação de demonstrações financeiras não auditadas.
    Exemplo de parecer com obstrução de opinião
    (Parágrafo adicional)
    De acordo com instruções recebidas da administração da Cia. Bronze, não estivemos presentes à
    contagem física do inventário realizada em 31 de dezembro de 19X2. Como conseqüência, não
    podemos expressar qualquer opinião com respeito a esse inventário, que monta a R$ 1.543.650.
    (Parágrafo da opinião)
    Em virtude do inventário de 31 de dezembro de 19X2 ter importância substancial na determinação
    da posição patrimonial e financeira e do resultado das operações da Cia. Bronze, não podemos
    expressar opinião sobre as demonstrações financeiras anexas, tomadas em conjunto.
    Data do parecer
    Como regra geral, a data do parecer do auditor é a do término de todos os procedimentos
    importantes de auditoria, que, na maioria dos casos, coincide com o encerramento dos trabalhos de
    campo.


    ANEXOS:
    (A) EXEMPLO DE PARECER RESSALVANDO INVESTIMENTOS:
    PARECER DOS AUDITORES INDEPENDENTES
    Ilmos. Srs.
    Diretores da COMPANHIA ABC S.A.
    SÃO PAULO - SP
    1. Examinamos os Balanços Patrimoniais da COMPANHIA ABC S.A. encerrados em 31 de
    dezembro de 2000 e 1999, e as respectivas Demonstrações do Resultado, das Mutações do
    Patrimônio Líquido e das Origens e Aplicações de Recursos correspondentes aos exercícios findos
    naquelas datas, elaborados sob a responsabilidade de sua Administração. Nossa responsabilidade é a
    de expressar uma opinião sobre essas demonstrações contábeis.
    2. Nossos exames foram conduzidos de acordo com as normas de auditoria aplicáveis no Brasil,
    exceto quanto ao mencionado no parágrafo 3, e compreenderam: a) o planejamento dos trabalhos,
    considerando a relevância dos saldos, o volume de transações e os sistemas contábil e de controles
    internos da Empresa; b) a constatação, com base em testes, das evidências e dos registros que
    suportam os valores e as informações contábeis divulgados; e c) a avaliação das práticas e das
    estimativas contábeis mais representativas adotadas pela Administração da Empresa, bem como da
    apresentação das demonstrações contábeis tomadas em conjunto.
    3. Não examinamos, nem foram examinadas por outros auditores independentes, as demonstrações
    contábeis da controlada FFT Comércio, Importação e Exportação Ltda. em 31 de dezembro de 2000
    e 1999. Por esse motivo, não emitimos opinião sobre os investimentos nessa Empresa e seus
    reflexos nas demonstrações contábeis em 31 de dezembro de 2000 e 1999, respectivamente.
    4. Em nossa opinião, exceto quanto a eventuais efeitos do mencionado no parágrafo 3, as
    demonstrações contábeis referidas no parágrafo 1 representam adequadamente, em todos os
    aspectos relevantes, a posição patrimonial e financeira da COMPANHIA ABC S.A. em 31 de
    dezembro de 2000 e 1999, os resultados de suas operações, as mutações do seu patrimônio líquido e
    as origens e aplicações de seus recursos nos exercícios findos naquelas datas, de acordo com
    práticas contábeis previstas na legislação societária brasileira.
    São Paulo, 25 de maio de 2012 .
    PLP
    Auditores Independentes S/C
    CNPJ. 66999000/0001-00-CRC-1-SP 04300/O-9
    J RODRIGUES
    CRC-1-SP 90.008/O-0


    PARECER DE AUDITORIA (Exemplo do Curso Auditoria e Perícia Contábil)

    PARECER DOS AUDITORES INDEPENDENTES
    Ao Conselho de Administração e Acionistas da
    Natura Cosméticos S.A.
    São Paulo - SP
           1.     Examinamos os balanços patrimoniais, individual (controladora) e consolidado, da Natura    Cosméticos S.A. e controladas, levantados em 31 de dezembro de 2006 e de 2005, e as respectivas demonstrações do resultado, das mutações do patrimônio líquido (controladora) e das origens e aplicações de recursos correspondentes aos exercícios findos naquelas datas, elaborados sob a responsabilidade de sua Administração. Nossa responsabilidade é a de expressar uma opinião sobre essas demonstrações contábeis.
    2.      Nossos exames foram conduzidos de acordo com as normas brasileiras de auditoria e compreenderam: (a) o planejamento dos trabalhos, considerando a relevância dos saldos, o volume de transações e os sistemas contábil e de controles internos da Sociedade e de suas controladas; (b) a constatação, com base em testes, das evidências e dos registros que suportam os valores e as informações contábeis divulgadas; e (c) a avaliação das práticas e das estimativas contábeis mais representativas adotadas pela Administração da Sociedade e de suas controladas, bem como da apresentação das demonstrações contábeis tomadas em conjunto.
    3.      Em nossa opinião, as demonstrações contábeis referidas no parágrafo 1 representam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira, individual (controladora) e consolidado, da Natura Cosméticos S.A. e controladas em 31 de dezembro de 2006 e de 2005, o resultado de suas operações, as mutações de seu patrimônio líquido (controladora) e as origens e aplicações de seus recursos referentes aos exercícios findos naquelas datas, de acordo com as práticas contábeis adotadas no Brasil.
    4.      Nossos exames foram conduzidos com o objetivo de emitir parecer sobre as demonstrações contábeis básicas referidas no parágrafo 1, tomadas em conjunto. As demonstrações dos fluxos de caixa e do valor adicionado, individual (controladora) e consolidado, referentes a 31 de dezembro de 2006 e de 2005, que estão sendo apresentadas nos Anexos I e II, respectivamente, para propiciar informações suplementares sobre a Sociedade, não são requeridas como parte integrante das demonstrações contábeis básicas, de acordo com as práticas contábeis adotadas no Brasil. As demonstrações dos fluxos de caixa e do valor adicionado foram submetidas aos mesmos procedimentos de auditoria descritos no parágrafo 2 e, em nossa opinião, essas demonstrações suplementares estão adequadamente apresentadas, em todos os aspectos relevantes, em relação às demonstrações contábeis básicas referentes aos exercícios findos em 31 de dezembro de 2006 e de 2005, tomadas em conjunto.
    São Paulo, 28 de fevereiro de 2007

    DELOITTE TOUCHE TOHMATSU
    Edimar Facco
    Auditores Independentes
    Contador
    CRC nº 2 SP 011609/O-8
    CRC nº 1 SP 138635/O-2

    sexta-feira, 3 de novembro de 2017

    Planilhas Administração Financeira Familiar


    Quem já faz ou deseja fazer planejamento familiar ou pessoal dos ganhos e gastos mensais e anuais não tem como ficar sem planilha simples e objetiva.

    Abaixo estão link de algumas Planilhas para ajudar em um planejamento financeiro familiar:

    * Planilha Simples, para quem deseja imprimir e anotar a caneta ou lápis
    Link: https://drive.google.com/open?id=0B5y4PcG1A6WYMTZrY0lMdk9MdkU

    * Planilha Intermediária, eletrônica em arquivo xls (Excel) para quem deseja manter no notebook ou celular e aproveitar a somatória automática e maiores campos para análise do orçamento mensal e anual
    Link: https://drive.google.com/open?id=0B5y4PcG1A6WYNzZ4dnFudDloVU0

    * Planilha Avançado, quem deseja planilha avançada em aquivo xls (excel) com maiores detalhes principalmente nas despesas, as quais estão em grupos e subgrupos, gráficos, poderão entrar em contato através do e-mail: fernandoadm86@gmail.com

    Dúvidas em manusear alguma planilha? Entre em contato através do e-mail citado acima que esclarecerei com maior prazer.


    segunda-feira, 9 de janeiro de 2017

    Planejamento Estratégico: Balanced Scorecard

    Antes de apresentarmos exemplos de Balanced Scorecard, é importante entendermos o contexto e os conceitos por trás desta ferramenta de gestão e monitoramento criada pelos professores Robert S. Kaplan  e David Norton em seu famoso artigo na Harvard Business Review de 1992 intitulado: “O Balanced Scorecard: Medidas que impulsionam o desempenho”.
    Nessa época havia uma percepção de que as metodologias de aferição de desempenho das organizações estavam se tornando obsoletas e insuficientes. Ao final do estudo dos professores, mais que criar um método mais apropriado de medição de desempenho empresarial, eles acabaram por desenvolver um eficiente sistema de suporte à tomada de decisão e de auxílio à gestão estratégica.
    Um dos pontos chave do Balanced Scorecard foi ampliar as perspectivas de avaliação de desempenho que sempre foram muito focadas em aspectos puramente financeiros.
    Portanto, podemos definir o Balanced Scorecard da seguinte maneira:
    Ferramenta destinada ao acompanhamento das decisões estratégicas tomadas pela empresa com base em indicadores previamente estabelecidos e que devem permear ao menos 4 aspectos: financeiros, clientes, processos internos e aprendizagem & crescimento.
    Assim, a empresa tem sua capacidade de medição e acompanhamento muito ampliada, permitindo que todos os pontos relevantes da cadeia produtiva passem a ser medidos. Isso traz importantes melhorias também no entendimento por parte de toda empresa de como a estratégia definida pela alta gestão será avaliada até o ponto em que cada colaborador se envolve no processo. Isso se faz por meio da elaboração dos chamados mapas estratégicos.
    Mais adiante, nossos exemplos de Balanced Scorecard mostrarão alguns mapas estratégicos e ficará mais claro como eles resumem para toda organização como o desempenho será medido e afetará o atingimento dos objetivos da empresa.
    Nas palavras dos próprios professores Robert Kaplan e David Norton:
    “No Balanced Scorecard a comunicação se dá por meio de uma estrutura lógica, baseada no gerenciamento das metas estabelecidas, possibilitando aos gestores realocar recursos físicos, financeiros e humanos, a fim de alcançar os objetivos estratégicos. Mais que uma ferramenta de mensuração de desempenho, o Balanced Scorecard é um tradutor da estratégia e comunicador de desempenho”.
    Um bom sistema BPM sempre será um forte aliado no monitoramento, gestão e auxílio na tomada de decisão em sua empresa. Conheça o Supravizio.

    Exemplo de Balanced Scorecard: definindo as 4 perspectivas

    A melhor maneira de definir os objetivos e as suas métricas para cada uma das perspectivas é respondendo a algumas perguntas.
    Perceba que exista uma hierarquia interligada que vai dos objetivos financeiros (normalmente aonde a empresa quer chegar), passando para os clientes e processos e depois chegando ao aprendizado e crescimento, que será a maneira de perpetuar as conquistas a longo prazo.
    Veja um exemplo de como responder a essas perguntas.

    Perspectiva financeira:

    Para sermos bem sucedidos financeiramente, como deveríamos ser vistos pelos acionistas?
    Um exemplo de resposta poderia ser: aumentar receitas e aumentar a rentabilidade.
    Como medir isso? Por meio dos demonstrativos financeiros.

    Perspectiva dos Clientes:

    Para alcançarmos nossa visão, como deveríamos ser vistos pelos nossos clientes?
    Exemplo de resposta: precisamos mostrar ao mercado que nossos produtos têm qualidade superior a concorrência.
    Como medir isso? Por meio de pesquisas de satisfação do cliente.

    Perspectiva dos Processos internos:

    Para satisfazermos nossos clientes, em que processos de negócios devemos alcançar a excelência?
    Exemplo de resposta: devemos alcançar a excelência no controle de qualidade e na inovação.
    Como medir isso? Pela análise estatística dos relatórios do serviço de atendimento ao consumidor, redes sociais e de sites como o “Reclame Aqui”.

    Perspectiva de Aprendizado e Crescimento:

    Para alcançarmos nossa visão, como sustentaremos nossa capacidade de mudar e melhorar?
    Exemplo de resposta: devemos sustentar nossa capacidade de mudar e melhorar com a intensificação de treinamentos e capacitação de funcionários.
    Como medir isso? Pela verificação do número de horas gastas em treinamento e do número de certificados conseguidos pelos funcionários nos cursos terceirizados.

    3 exemplos de Balanced Scorecard

    O processo de desenvolvimento do Balanced Scorecard em uma empresa envolve diversas etapas, que poderíamos resumir nestas:
    1.     Estabelecer com clareza a visão de futuro
    2.     Definir os objetivos estratégicos
    3.     Determinar os fatores críticos de sucesso
    4.     Escolher os indicadores para medir e acompanhar o desempenho
    5.     Definir metas, planos de ação e iniciativas
    Tudo isso em relação a cada uma das 4 perspectivas.
    Desses pontos, analisamos apenas alguns aspectos de como definir objetivos e escolher indicadores. O que gostaríamos de apresentar agora são 3 exemplos de mapas estratégicos que são gerados durante o desenvolvimento de projetos de Balanced Scorecard e que resumem todo trabalho para a organização, incluindo objetivos, metas, indicadores e também as ações e iniciativas que devem ser implementadas.

    1- Balanced Scorecard, exemplo de mapa estratégico de cervejaria artesanal


    OBJETIVOSMETASINDICADORESINICIATIVAS
    Perspectiva Financeira: Aumentar receitasAumentar em 10% a receita líquidaDemonstrativos financeirosDesenvolver novas políticas de crédito para os distribuidores
    Perspectiva do Cliente: Contar com um ticket médio altoAumentar o valor de cada compra em 15%, em médiaValor das notas fiscais de cada venda individualMelhorar o mix de produtos e criar combos de ofertas
    Perspectiva de processos internos: Oferecer diversas opções de canais de vendasTransferir ao menos 30% das vendas para novos canais de vendas% de vendas por canalImplementar telemarketing eimplementar loja virtual
    Perspectiva de Aprendizado e crescimento: Contar com força de vendas capacitadaTreinar 100% da equipe de vendasNúmero de certificados adquiridos pela equipeDesenvolver parceria com empresa de cursos online

    2- Balanced Scorecard, exemplo de mapa estratégico de joalheria


    OBJETIVOSMETASINDICADORESINICIATIVAS
    Perspectiva Financeira: Aumentar a lucratividadeAumentar em 15% a lucratividade da empresaDemonstrativos financeirosNegociar parcerias de parcelamento com empresas de cartões de crédito
    Perspectiva do Cliente: Ter uma loja mais atraente para os clientesAumentar em 20% a média de visitas diárias à lojaContagem de clientesMelhorar a exposição das joias nas vitrines e investir em mídias sociais
    Perspectiva de processos internos: Ser referência em atendimentoAumentar o número de elogios em 15% e diminuir as reclamações no SAC em 80%Análise estatística dos relatórios do SACRedesenhar processo de atendimento
    Perspectiva de Aprendizado e crescimento: Ter uma força de vendas com profissionais experientesSubstituir 30% dos vendedoresNúmero de contratações x demissõesIniciar processo de recrutamento e seleção

    3- Balanced Scorecard, exemplo de mapa estratégico de empresa de e-commerce


    OBJETIVOSMETASINDICADORESINICIATIVAS
    Perspectiva Financeira: Aumentar vendas e diminuir custosAumentar em 15% as vendas líquidas e diminuir em 10% o custo operacionalDemonstrativos financeirosNegociar com fornecedores
    Perspectiva do Cliente: Ser referência por variedade de produtosAumentar em 15% o lançamento de novos produtos a cada trimestreNúmero de novos produtos lançados por trimestreCriar comitê de inovação e desenvolvimento
    Perspectiva de processosinternos:Ser capaz de desenvolver novos produtos constantementeIniciar ao menos 5 projetos de desenvolvimento de novos produtos a cada mêsRelatórios de projetos de inovaçãoAdquirir software específico para o gerenciamento do desenvolvimento de produtos
    Perspectiva de Aprendizado e crescimento: Ter equipe extremamente capacitada no desenvolvimento de produtosTer ao menos 2 profissionais com mestrado na áreaNúmero de profissionais de empresas com diploma de mestrado na áreaSelecionar um funcionário para receber bolsa de mestrado e contratar outro com mestrado na área
    Os exemplos de Balanced Scorecard apresentados são totalmente hipotéticos e bastante esquemáticos. Normalmente podem conter mais iniciativas para cada objetivo, assim como mais objetivos por perspectiva. O importante é entender o conceito e saber como empregá-lo da forma correta em seu negócio específico.
    Fonte: http://www.venki.com.br/blog/exemplos-de-balanced-scorecards/

    Postagem em destaque

     Esse Blog comemorou 12 anos de existência, iniciou em 2009 quando comecei a graduação em Administração de Empresas, grandes temas, projetos...